Rückgedeckte Pensionszusage: Wertpapierdepots in der GmbH richtig bilanzieren
Von Dr. Rolf Müller – Mehr über den Autor
Viele GmbHs sagen ihren Gesellschafter-Geschäftsführer:innen eine Betriebsrente zu. Um diese Direktzusage abzusichern, legen sie häufig ein eigenes Wertpapierdepot an und verpfänden es an die versorgungsberechtigte Person. So bleibt die Zusage auch im Fall einer Insolvenz geschützt.
Für Steuerkanzleien bringt diese Gestaltung eine Aufgabe mit sich, die leicht unterschätzt wird. Das Depot bleibt Vermögen der GmbH und muss im Jahresabschluss abgebildet werden. Handels- und Steuerbilanz folgen dabei unterschiedlichen Regeln. In diesem Beitrag zeigen wir, worauf es ankommt und wie fintegra WAVE die Verarbeitung solcher Depots übernimmt.
Was ist eine rückgedeckte Pensionszusage mit Wertpapierdepot?
Bei einer Direktzusage verpflichtet sich die GmbH, die Versorgungsleistung später selbst zu zahlen. Handelsrechtlich bildet sie dafür eine Pensionsrückstellung (§ 249 Abs. 1 S. 1 HGB). Um die Mittel für die spätere Rente anzusparen, baut die GmbH ein Wertpapierdepot auf, etwa mit Aktien, Anleihen, Fonds und ETFs. Durch die Verpfändung an die versorgungsberechtigte Person ist das Depot vor dem Zugriff Dritter geschützt.
Für die Buchhaltung ist ein Punkt entscheidend: Die Verpfändung ändert nichts daran, dass die Wertpapiere der GmbH gehören. Sie bleiben in ihrer Bilanz.
Handelsbilanz: Das Depot als Planvermögen
Erfüllt das Depot die Voraussetzungen des § 246 Abs. 2 S. 2 HGB, gilt es als Planvermögen. Das ist der Fall, wenn die Wertpapiere dem Zugriff aller übrigen Gläubiger entzogen sind und ausschließlich der Erfüllung der Pensionsverpflichtung dienen. Eine insolvenzfeste Verpfändung ist dafür die typische Gestaltung.
Für Planvermögen gelten im Jahresabschluss besondere Regeln:
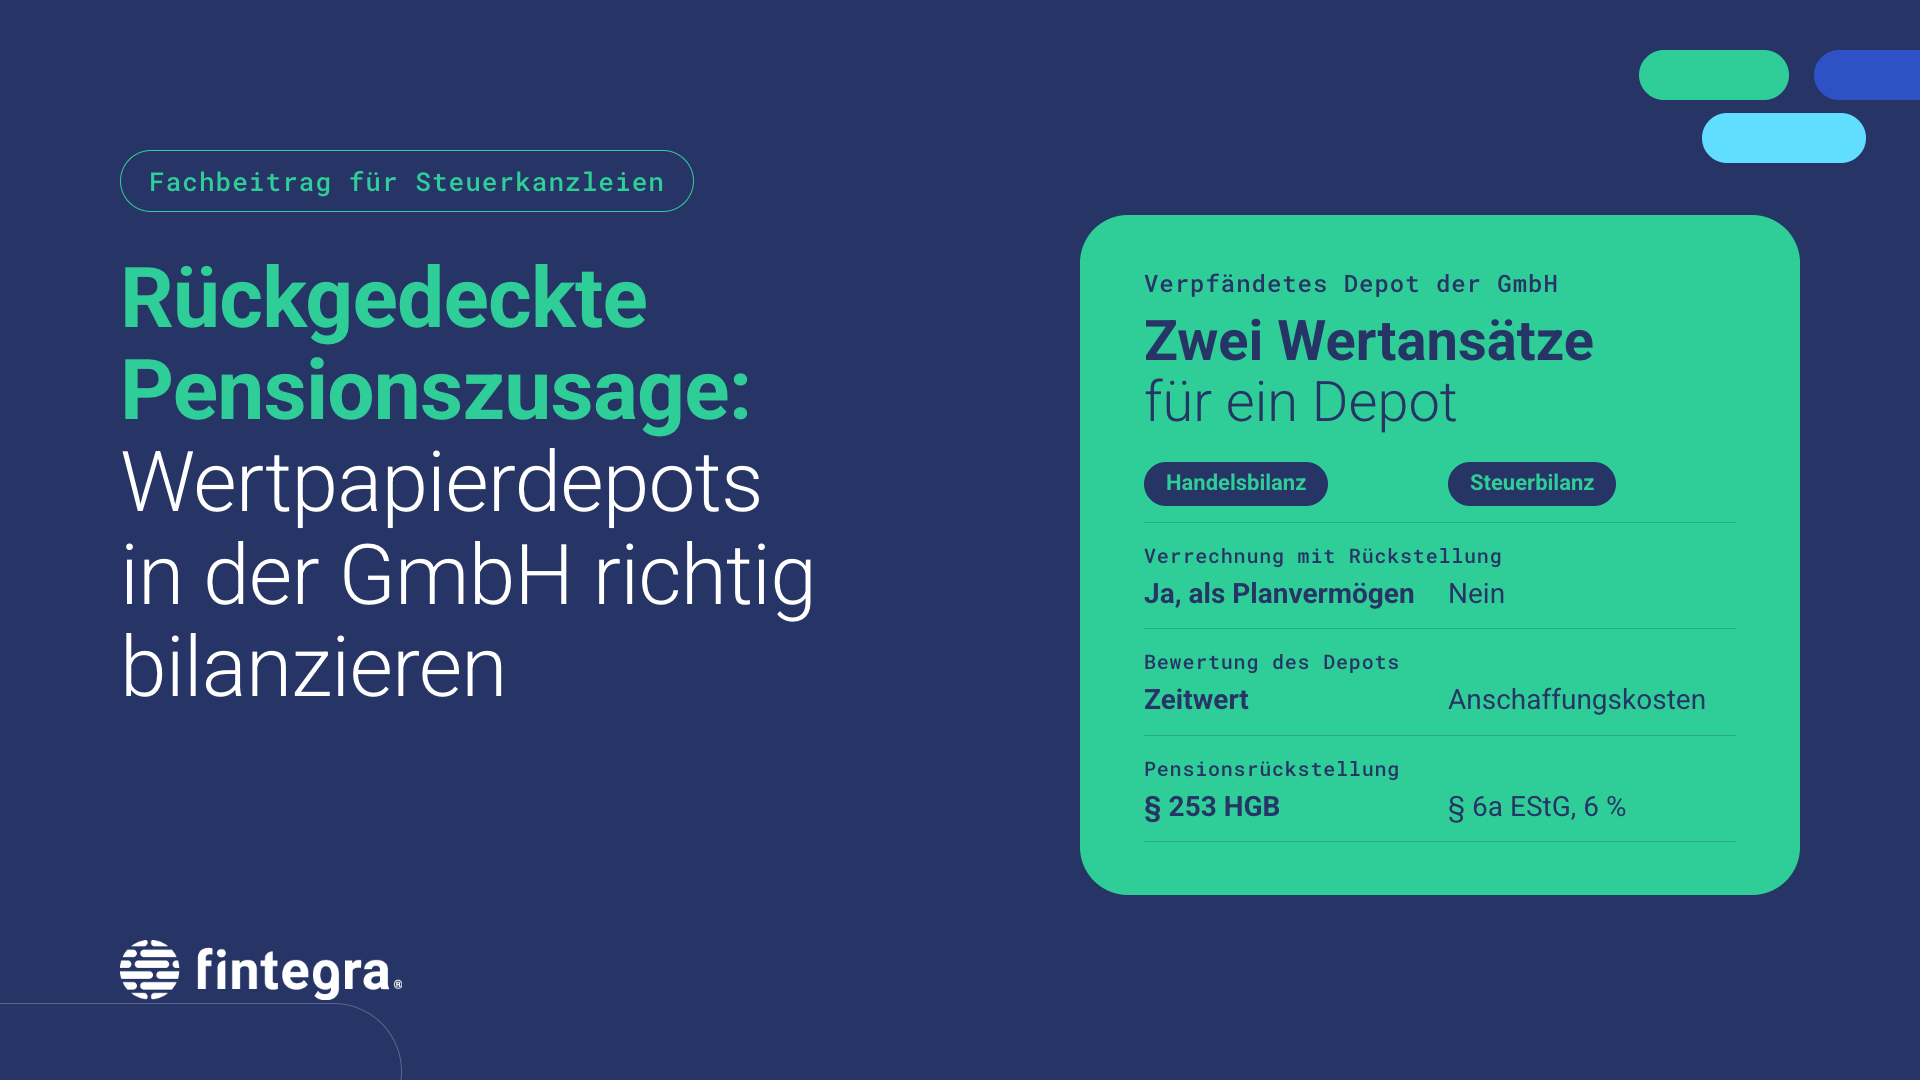
Verrechnung: Das Depot wird mit der Pensionsrückstellung verrechnet. In der Bilanz erscheint nur der Saldo.
Bewertung: Das Depot wird zum beizulegenden Zeitwert bewertet (§ 253 Abs. 1 S. 4 HGB), also auch dann mit dem Kurswert, wenn dieser über den Anschaffungskosten liegt.
Erträge: Erträge und Aufwendungen aus dem Depot werden mit dem Zinsaufwand der Pensionsrückstellung verrechnet.
Ausschüttungssperre: Liegt der Zeitwert über den Anschaffungskosten, darf der Unterschiedsbetrag nicht ausgeschüttet werden (§ 268 Abs. 8 HGB).
Ist das Depot kein Planvermögen, gelten die allgemeinen Regeln für betriebliche Wertpapiere: Ansatz zu Anschaffungskosten und Abschreibungen nach dem Niederstwertprinzip.
Wertpapiergebundene Zusagen
Manche Zusagen koppeln die Höhe der Rente direkt an den Wert bestimmter Wertpapiere. Für solche wertpapiergebundenen Zusagen erlaubt § 253 Abs. 1 S. 3 HGB eine vereinfachte Bewertung. Die Rückstellung richtet sich dann nach dem beizulegenden Zeitwert der Wertpapiere, soweit dieser über einem garantierten Mindestbetrag liegt. Den garantierten Teil bewertet die GmbH nach den allgemeinen Regeln und zinst ihn nach § 253 Abs. 2 HGB ab.
Für den wertpapiergebundenen Teil ist damit kein versicherungsmathematisches Gutachten nötig. Depot und Verpflichtung entwickeln sich weitgehend parallel.
Bewertungseinheit nach § 254 HGB
Ist das Depot kein Planvermögen, kann geprüft werden, ob Depot und wertpapiergebundene Verpflichtung eine Bewertungseinheit nach § 254 HGB bilden. Voraussetzung ist eine nachweisbare Sicherungsbeziehung: Die Rente hängt vom Wert des Depots ab, und Wertänderungen von Depot und Verpflichtung gleichen sich aus. In der Bewertungseinheit werden diese gegenläufigen Wertänderungen gemeinsam betrachtet. Unrealisierte Verluste wirken sich nur aus, soweit sie die Einheit als Ganzes betreffen.
Steuerbilanz: Depot und Rückstellung getrennt
In der Steuerbilanz gehen Depot und Pensionsrückstellung eigene Wege:
Keine Verrechnung: Nach § 5 Abs. 1a S. 1 EStG darf Planvermögen steuerlich nicht mit der Pensionsrückstellung verrechnet werden. Beide Posten stehen getrennt in der Steuerbilanz.
Depot zu Anschaffungskosten: Die handelsrechtliche Bewertung zum Zeitwert wird steuerlich nicht übernommen. Eine Teilwertabschreibung kommt nur bei voraussichtlich dauernder Wertminderung in Betracht (§ 6 Abs. 1 Nr. 2 S. 2 EStG). Für Aktien und Fonds gelten außerdem die Regeln des § 8b KStG und die Teilfreistellungen nach dem Investmentsteuergesetz.
Rückstellung nach § 6a EStG: Die Pensionsrückstellung wird im Teilwertverfahren mit einem Rechnungszinsfuß von 6 Prozent ermittelt. Die handelsrechtliche Zeitwertlogik des § 253 Abs. 1 S. 3 HGB gilt hier nicht.
Für wertpapiergebundene Zusagen ist zudem ein Beschluss des BFH vom 04.09.2024 (BFH/NV 2025, 417) relevant. Danach steht die Abhängigkeit der Rente vom späteren Wert der Wertpapiere dem Ansatz der Pensionsrückstellung nicht entgegen. Auch der Teil der Zusage, der über eine garantierte Mindestleistung hinausgeht, kann damit rückstellungsfähig sein, sofern die Zusage eindeutig formuliert ist.
Was das für die Wertpapierbuchhaltung bedeutet
Für ein und dasselbe Depot braucht die Kanzlei zwei Wertansätze: den Zeitwert für die Handelsbilanz und die fortgeführten Anschaffungskosten für die Steuerbilanz. Hinzu kommen laufende Käufe und Verkäufe, Zinsen und Dividenden, Kapitalmaßnahmen sowie die Einordnung von Fonds nach dem Investmentsteuergesetz.
Die Unterlagen der Depotbank liefern diese Werte nicht in der benötigten Form. Warum Bankzahlen und Buchhaltung oft auseinanderliegen, erklären wir im Beitrag WAVE vs. Bank-Steuerunterlagen.
Rückgedeckte Pensionszusagen mit fintegra WAVE verarbeiten
fintegra WAVE (Wertpapiere Automatisiert VErbuchen) deckt diese Anforderungen ab. WAVE übernimmt die komplette Wertpapierbuchhaltung für Depots, die eine Pensionszusage absichern, und bildet Handels- und Steuerrecht getrennt ab:
Zwei Importdateien: Die Kanzlei erhält einen Buchungsstapel nach Handelsrecht mit Bewertungen und Abgrenzungsbuchungen sowie einen eigenen Buchungsstapel für das Steuerrecht. Die unterschiedlichen Wertansätze in Handels- und Steuerbilanz sind damit von Anfang an sauber getrennt.
Bewertung zum Bilanzstichtag: Stichtagsbewertungen, Abschreibungen und Zinsabgrenzungen sind in den Buchungen bereits enthalten.
Laufende Geschäftsvorfälle: Käufe, Verkäufe, Ausschüttungen und Kapitalmaßnahmen verbucht WAVE automatisiert, einschließlich der Klassifizierung von Fonds nach dem Investmentsteuergesetz.
Finanzreport und Belegverknüpfung: Ein Finanzreport dokumentiert alle Positionen des Depots nach Art eines Anlagenspiegels. Jede Buchung lässt sich mit dem zugehörigen Beleg verknüpfen.
So läuft die Verarbeitung ab
Je nach Bank erhält fintegra die Depotdaten über eine Schnittstelle, eine Belegschnittstelle oder einen Online-Zugang und übernimmt die vollständige Erfassung der Belege. Bei Depots, die schon länger bestehen, übernimmt fintegra zunächst die fortgeführten Anschaffungskosten und Folgebewertungen aus der bisherigen Finanzbuchhaltung (Glattstellung). Im Kontenmapping legt die Kanzlei fest, auf welche Konten gebucht wird. Danach liefert fintegra die Importdateien für Handels- und Steuerrecht sowie den Finanzreport inklusive Summen- und Saldenliste.
Warum fintegra?
WAVE verarbeitet Depots bei über 80 Depotbanken, unabhängig davon, bei welcher Bank die GmbH ihr Depot führt. Die Importdateien passen für alle gängigen Finanzbuchhaltungssysteme, nicht nur DATEV.
Entwickelt wurde WAVE von Steuerexpert:innen aus der eigenen Beratungspraxis. Für die fachliche Richtigkeit steht fintegra mit einer versicherten Richtigkeitsgarantie ein. Die Kanzlei muss die Ergebnisse damit nicht selbst fachlich absichern.
fintegra hat kein Interesse an den Mandaten ihrer Kund:innen und baut keine parallelen Beratungsstrukturen auf. Die Mandatsbeziehung, die Bewertung der Pensionsrückstellung und der Jahresabschluss bleiben vollständig bei der Kanzlei.
Aktuell verarbeitet fintegra rund 3.500 Wertpapierdepots für über 620 Kanzleien, bei einer Wiederkaufsquote von 98 Prozent.
Häufige Fragen zur rückgedeckten Pensionszusage mit Wertpapierdepot
Gehört ein verpfändetes Depot weiterhin der GmbH?
Ja. Die Verpfändung an die versorgungsberechtigte Person sichert die Zusage ab, ändert aber nichts an der Inhaberschaft. Die Wertpapiere bleiben in der Bilanz der GmbH.
Wann ist ein Wertpapierdepot Planvermögen?
Wenn die Wertpapiere dem Zugriff aller übrigen Gläubiger entzogen sind und ausschließlich der Erfüllung der Pensionsverpflichtung dienen (§ 246 Abs. 2 S. 2 HGB). Eine insolvenzfeste Verpfändung ist dafür die typische Gestaltung.
Darf das Depot mit der Pensionsrückstellung verrechnet werden?
In der Handelsbilanz ja, wenn das Depot Planvermögen ist. In der Steuerbilanz ist die Verrechnung nach § 5 Abs. 1a S. 1 EStG nicht zulässig.
Wie wird das Depot in der Steuerbilanz bewertet?
Zu Anschaffungskosten. Eine Teilwertabschreibung ist nur bei voraussichtlich dauernder Wertminderung möglich. Der handelsrechtliche Zeitwert wird steuerlich nicht übernommen.
Verarbeitet fintegra Depots zur Absicherung von Pensionszusagen?
Ja. fintegra WAVE übernimmt die komplette Wertpapierbuchhaltung für diese Depots. Die Kanzlei erhält getrennte Importdateien für Handels- und Steuerrecht sowie einen Finanzreport, mit Richtigkeitsgarantie und für alle gängigen Finanzbuchhaltungssysteme.
Mehr erfahren
Weitere Informationen zu fintegra WAVE finden Sie unter: https://fintegra.de/wave
fintegra – shaping the future of tax in wealth