Trade Republic Firmendepot: Was Steuerkanzleien für Buchhaltung und Jahresabschluss wissen müssen
Von Dr. Rolf Müller – Mehr über den Autor
Das Wichtigste in Kürze
Seit dem 22. September 2026 bietet Trade Republic mit dem Private Holding Account ein Firmendepot für GmbHs und UGs (haftungsbeschränkt) mit nur einer Gesellschafterin oder einem Gesellschafter an.
Die Steuerunterlagen von Trade Republic folgen der Logik der privaten Abgeltungsteuer. Für den Jahresabschluss der GmbH lassen sie sich nicht 1:1 übernehmen.
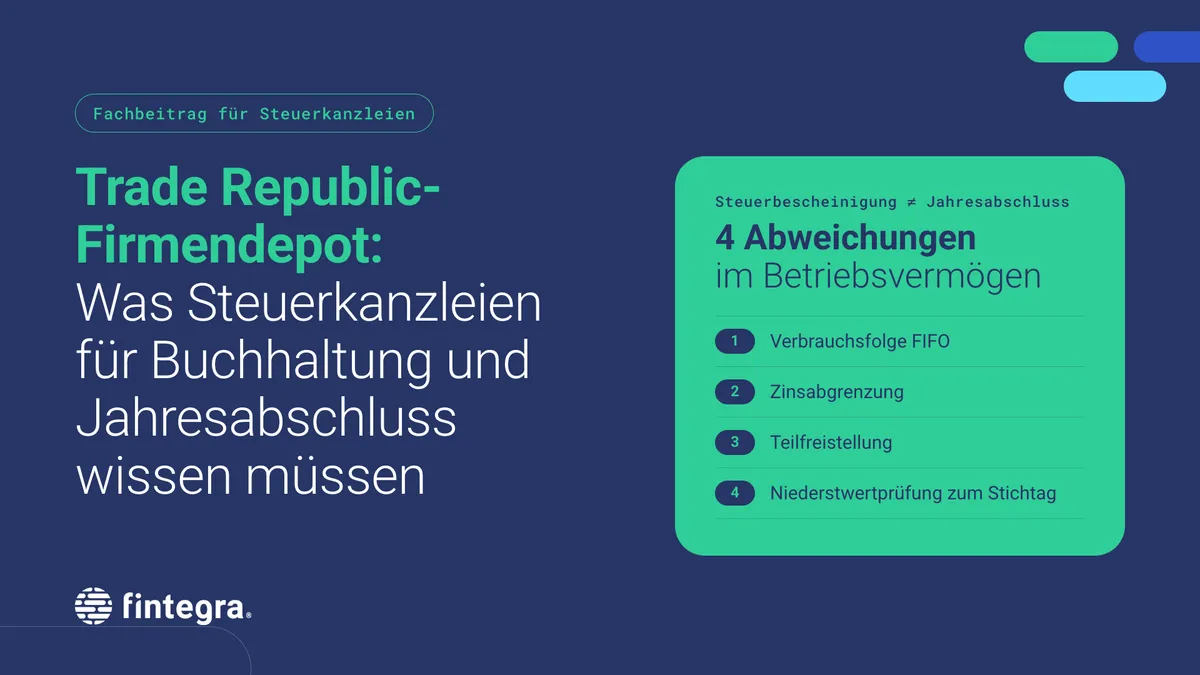
Vier Punkte weichen ab: Veräußerungsergebnisse (FIFO statt Durchschnittsmethode), Erträge (Zufluss statt periodengerechter Abgrenzung), Teilfreistellung (30 % statt 80 % bei Aktienfonds) und Abschreibungen nach dem Niederstwertprinzip.
fintegra WAVE verarbeitet Trade Republic-Firmendepots vollautomatisiert und liefert eine Importdatei für alle gängigen Finanzbuchhaltungssysteme, etwa DATEV, Addison und Diamant.
Seit dem 22. September 2026 bietet Trade Republic auch Firmendepots an. Mit dem Private Holding Account können Alleingesellschafter:innen einer GmbH oder UG (haftungsbeschränkt) das Vermögen ihrer Gesellschaft über den Neobroker anlegen.
Für Steuerkanzleien heißt das: In den Jahresabschlüssen ihrer Mandant:innen werden künftig mehr betriebliche Depots von Trade Republic auftauchen. Und die Steuerunterlagen eines Neobrokers lassen sich nicht 1:1 in die Buchhaltung einer GmbH übernehmen. Warum das so ist und worauf es ankommt, zeigen wir in diesem Beitrag.
Was ist der Trade Republic Private Holding Account?
Der Private Holding Account ist das Firmendepot von Trade Republic: ein Depot, das auf den Namen einer deutschen GmbH oder UG (haftungsbeschränkt) läuft und sich nur an Gesellschaften mit einer einzigen Gesellschafterin oder einem einzigen Gesellschafter richtet.
Merkmal | Trade Republic Private Holding Account |
|---|---|
Start | 22. September 2026 |
Kontoinhaber | Deutsche GmbH oder UG (haftungsbeschränkt) |
Gesellschafterstruktur | Nur eine Gesellschafterin oder ein Gesellschafter |
Voraussetzung | Bestehendes privates Trade Republic-Konto |
Handelbar | Aktien, ETFs und weitere Anlageprodukte |
Nicht möglich für | Gesellschaften mit mehreren Gesellschafter:innen, Personengesellschaften |
Guthaben | Wird in Geldmarktfonds gehalten |
Steuerberatung | Bietet Trade Republic nicht an |
Warum ein Firmendepot für die GmbH interessant ist
Der Hauptgrund ist § 8b KStG: Veräußerungsgewinne aus Aktien bleiben bei Kapitalgesellschaften zu 95 Prozent steuerfrei. Die effektive Belastung liegt dadurch bei rund 1,5 Prozent.
Die Zahl betrieblicher Depots wächst seit Jahren, weil immer mehr Anleger:innen und ihre Steuerkanzleien diesen Vorteil erkennen. Mit Trade Republic steigt nun einer der größten Neobroker in diesen Markt ein. Wir gehen davon aus, dass sich der Trend dadurch in den nächsten Jahren verstärkt.
Zwei Einschränkungen sollten Kanzleien mit Mandant:innen früh besprechen. Veräußerungsverluste und Teilwertabschreibungen auf Aktien sind steuerlich nicht abziehbar. Dividenden aus Beteiligungen unter 10 Prozent sind voll steuerpflichtig.
Trade Republic-Steuerbescheinigung: Warum sie für den Jahresabschluss der GmbH nicht reicht
Die Steuerbescheinigung und der Jahressteuerreport von Trade Republic folgen der Logik der privaten Abgeltungsteuer. Ein Firmendepot muss aber handelsrechtlich im Jahresabschluss und steuerlich in der Steuererklärung abgebildet werden. Dafür sind die Unterlagen nicht ausgelegt, bei Trade Republic genauso wie bei anderen Neobrokern.
Thema | Bankunterlagen (Logik Privatvermögen) | Anforderung Betriebsvermögen der GmbH |
|---|---|---|
Veräußerungsergebnis | FIFO-Verfahren | Durchschnittliche Anschaffungskosten |
Zinsen und Dividenden | Bei Zufluss | Periodengerecht abgegrenzt, z. B. aufgelaufene Zinsen zum Bilanzstichtag |
Teilfreistellung Aktienfonds | 30 % (Privatanleger:innen) | 80 % für die Körperschaftsteuer, 40 % für die Gewerbesteuer |
Abschreibungen | Nicht enthalten | Niederstwertprinzip zum Bilanzstichtag |
Wer die Zahlen aus der Steuerbescheinigung oder dem Jahressteuerreport unverändert übernimmt, riskiert einen fehlerhaften Jahresabschluss. Warum Bankzahlen und Buchhaltung so oft auseinanderliegen, erklären wir ausführlich im Beitrag WAVE vs. Bank-Steuerunterlagen.
1. Veräußerungsergebnis: Durchschnittsmethode statt FIFO
Im Betriebsvermögen werden Veräußerungsergebnisse mit den durchschnittlichen Anschaffungskosten ermittelt. Die Bank rechnet dagegen nach dem FIFO-Verfahren: Die zuerst gekauften Wertpapiere gelten als zuerst verkauft.
Rechenbeispiel: Die GmbH kauft 100 Aktien zu 50 Euro und später 100 Aktien derselben Gattung zu 70 Euro. Dann verkauft sie 100 Aktien zu 80 Euro.
FIFO (Bank) | Durchschnittsmethode (GmbH) | |
|---|---|---|
Anschaffungskosten der verkauften 100 Stück | 5.000 € | 6.000 € (Ø 60 €) |
Erlös | 8.000 € | 8.000 € |
Veräußerungsgewinn | 3.000 € | 2.000 € |
Buchwert der verbleibenden 100 Stück | 7.000 € | 6.000 € |
Gewinn und Buchwert weichen um je 1.000 Euro ab. Der Fehler wirkt in jedem Folgejahr weiter.
2. Erträge: periodengerecht statt bei Zufluss
Die Bank erfasst Zinsen und Dividenden, wenn sie zufließen. In der Buchhaltung werden Erträge periodengerecht abgegrenzt.
Rechenbeispiel: Die GmbH hält eine Anleihe über 10.000 Euro mit 4 Prozent Kupon, Zinstermin 31. März. Zum Bilanzstichtag 31. Dezember sind neun Monate Zinsen aufgelaufen, also 300 Euro. Die Bankunterlagen zeigen für dieses Jahr nichts davon.
3. Teilfreistellung bei Fonds und ETFs: 80 statt 30 Prozent
Die Bank legt die Teilfreistellungssätze für Privatanleger:innen zugrunde, bei Aktienfonds also 30 Prozent. Für Kapitalgesellschaften sieht das Investmentsteuergesetz abweichende Sätze vor, bei Aktienfonds 80 Prozent für die Körperschaftsteuer.
Rechenbeispiel: Ein Aktien-ETF schüttet 1.000 Euro an die GmbH aus.
Steuerpflichtiger Anteil | |
|---|---|
Logik der Bankunterlagen (30 % frei) | 700 € |
GmbH, Körperschaftsteuer (80 % frei) | 200 € |
GmbH, Gewerbesteuer (40 % frei) | 600 € |
4. Abschreibungen nach dem Niederstwertprinzip
Handelsrechtliche Abschreibungen nach dem Niederstwertprinzip zum Bilanzstichtag kommen in den Bankunterlagen nicht vor. Liegt der Kurs einer Aktie zum 31. Dezember unter dem Buchwert, muss die Kanzlei prüfen, ob abzuschreiben ist. Steuerlich ist die Abschreibung bei Aktien nach § 8b KStG nicht abziehbar und wird außerbilanziell korrigiert.
Trade Republic Firmendepot verbuchen: So gehen Kanzleien vor
Mandat prüfen: Gesellschafterstruktur, Depotbeginn, Anlageprodukte.
Unterlagen anfordern: alle Einzelabrechnungen, Kontoauszüge und den Jahressteuerreport von Trade Republic.
Bestand bewerten: durchschnittliche Anschaffungskosten je Wertpapier fortführen.
Erträge abgrenzen: aufgelaufene Zinsen zum Bilanzstichtag ermitteln.
Fonds klassifizieren: Fondsart nach Investmentsteuergesetz bestimmen, betriebliche Teilfreistellungssätze anwenden.
Stichtag bewerten: Kurse zum 31. Dezember, Niederstwertprüfung, Kapitalmaßnahmen aufarbeiten.
Außerbilanziell korrigieren: § 8b KStG und Teilfreistellung in der Steuererklärung.
Importieren und abstimmen: Buchungen in das Finanzbuchhaltungssystem übernehmen, ob DATEV, Addison, Diamant oder ein anderes System, und mit dem Depotauszug abgleichen.
Schritte 3 bis 8 erledigt fintegra WAVE automatisiert (siehe unten).
Was bedeutet das für Steuerkanzleien?
In den kommenden Jahren werden Steuerkanzleien immer mehr betriebliche Depots in Jahresabschlüssen und Steuererklärungen verarbeiten müssen. Und das bei hoher Auslastung und Fachkräftemangel.
Damit wächst der Bedarf an digitalen End-to-End-Lösungen, die fachlich sauber arbeiten und bei denen der Anbieter für die inhaltliche Richtigkeit einsteht. Die Mandatsbeziehung und die steuerliche Gesamtverantwortung bleiben dabei vollständig bei der Kanzlei.
Trade Republic-Depots mit fintegra WAVE verarbeiten
fintegra verarbeitet betriebliche Wertpapierdepots bei über 80 Depotbanken vollautomatisiert, Trade Republic eingeschlossen. Möglich machen das fintegra WAVE (Wertpapiere Automatisiert VErbuchen) und die selbst entwickelte Technologie zur Belegverarbeitung und Datenextraktion (finDocx, finXtract).
fintegra WAVE ergänzt die Bankdaten um die Informationen, die für die betriebliche Buchhaltung fehlen:
Stichtagskurse für die Folgebewertung
Klassifikation von Fonds nach dem Investmentsteuergesetz
Aufarbeitung von Kapitalmaßnahmen
Das Ergebnis ist eine handels- und steuerrechtlich aufbereitete Importdatei für alle gängigen Finanzbuchhaltungssysteme, darunter DATEV, Addison und Diamant. Für die fachliche Richtigkeit steht fintegra mit einer Richtigkeitsgarantie ein, die mit Versicherungsschutz hinterlegt ist.
Die Entwicklung hin zu Neobrokern im Betriebsvermögen haben wir früh aufgegriffen, zum Beispiel mit der fintegra WAVE-Integration beim Online-Broker CapTrader: Automatisierte Wertpapierbuchhaltung für Unternehmen | CapTrader. Wie Holding-Depots grundsätzlich gebucht werden, zeigt unser Beitrag Holding-Depots richtig buchen.
Häufige Fragen zum Trade Republic Firmendepot
Bietet Trade Republic ein Firmendepot an?
Ja. Seit dem 22. September 2026 gibt es den Private Holding Account. Er steht deutschen GmbHs und UGs (haftungsbeschränkt) mit nur einer Gesellschafterin oder einem Gesellschafter offen.
Kann ich Trade Republic als GmbH nutzen?
Ja, wenn die GmbH nur eine Gesellschafterin oder einen Gesellschafter hat und ein privates Trade Republic-Konto besteht. GmbHs mit mehreren Gesellschafter:innen und Personengesellschaften können das Angebot derzeit nicht nutzen.
Gilt das Trade Republic Firmendepot auch für eine UG?
Ja. Der Private Holding Account steht auch der UG (haftungsbeschränkt) offen, unter denselben Voraussetzungen wie für die GmbH.
Kann die Steuerbescheinigung von Trade Republic für die Buchhaltung der GmbH genutzt werden?
Nur eingeschränkt. Die Unterlagen folgen der privaten Abgeltungsteuer. Für den Jahresabschluss müssen unter anderem durchschnittliche Anschaffungskosten, periodengerecht abgegrenzte Erträge, die betrieblichen Teilfreistellungssätze und Abschreibungen nach dem Niederstwertprinzip ermittelt werden.
Ist ein ETF-Depot in einer GmbH steuerfrei?
Nein, aber begünstigt. Bei Aktienfonds bleiben für die Körperschaftsteuer 80 Prozent der Erträge steuerfrei, für die Gewerbesteuer 40 Prozent. Die 95-Prozent-Freistellung nach § 8b KStG gilt für Aktien, nicht für Fonds.
Verarbeitet fintegra Depots von Trade Republic?
Ja. fintegra WAVE verarbeitet betriebliche Depots bei Trade Republic vollautomatisiert. Insgesamt deckt fintegra WAVE über 80 Depotbanken ab.
In welche Buchhaltungssysteme liefert fintegra WAVE die Daten?
fintegra WAVE liefert eine strukturierte Importdatei für alle gängigen Finanzbuchhaltungssysteme, darunter DATEV, Addison und Diamant.
Wer beauftragt fintegra WAVE?
In der Regel beauftragen Steuerkanzleien fintegra WAVE für ihre Mandant:innen. Die Mandatsbeziehung und der Jahresabschluss bleiben bei der Kanzlei.
Mehr zu fintegra
Sie betreuen Mandant:innen mit einem Trade Republic Firmendepot? Weitere Informationen zu fintegra WAVE finden Sie unter fintegra.de/wave.
fintegra – shaping the future of tax in wealth